
التحليل المالي والتكاليف (FP&A) تخصيص التكاليف • Cost Allocation • تحميل التكاليف • معدل التحميل • ABC Costing • مراكز التكلفة
تخصيص التكاليف هو الخطوة التي تحدد هل “تكلفة الوحدة” تعكس الواقع أم تُضلّل التسعير. في هذا الدليل ستفهم تحميل التكاليف، وكيف تبني معدل التحميل، ومتى تنتقل إلى ABC Costing للحصول على تكلفة أكثر عدالة.
للرجوع للإطار العام: محاسبة التكاليف — لأن تخصيص التكاليف جزء محوري في بناء تكلفة المنتج داخل Cost Accounting.
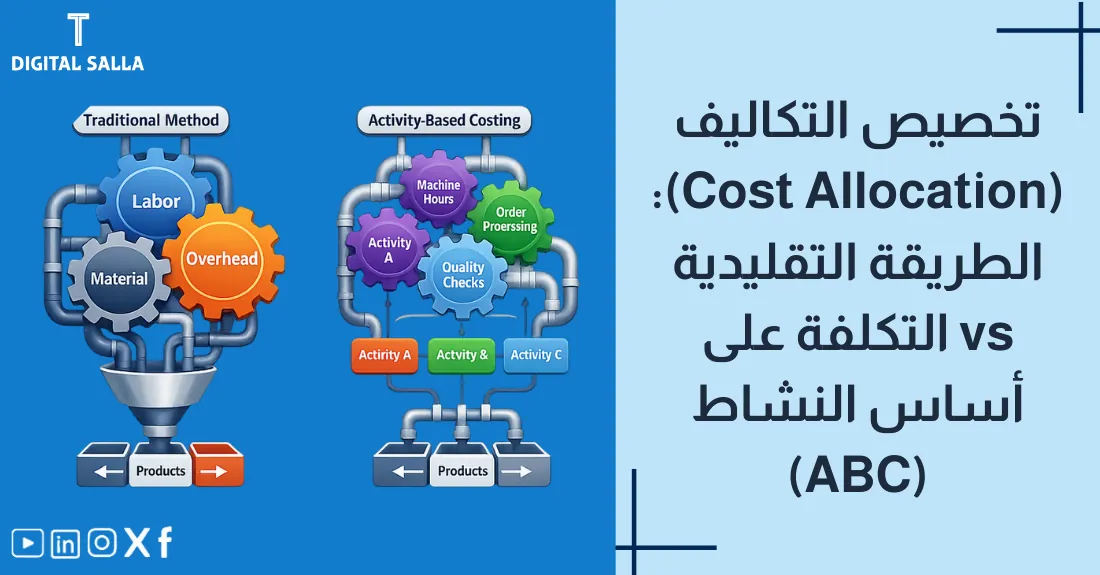
تخصيص غير عادل = منتج “يتحمل” مصروفات لا يستهلكها… ومنتج آخر “يستفيد” دون أن يدفع حصته.
ماذا ستتعلم هنا؟
- تعريف Cost Allocation ولماذا يغير قرارات التسعير والربحية.
- كيف تبني معدل التحميل (Overhead Rate) وتختار أساس التحميل الصحيح.
- الفارق بين الطريقة التقليدية وتخصيص على مستوى مراكز التكلفة.
- متى يصبح ABC Costing ضرورة وليس رفاهية.
- مثال رقمي يوضح “تشوه التكلفة” قبل/بعد ABC.
ملاحظة: الهدف من تخصيص التكاليف ليس “توزيع أي رقم” — بل توزيع يعكس علاقة سبب/نتيجة قدر الإمكان (Causality) لتقليل تشوهات التسعير والربحية.
جدول المحتويات يتحدد تلقائيًا أثناء التمرير
1) ما هو تخصيص التكاليف؟ 2) لماذا تخصيص التكاليف يغيّر التسعير والربحية؟ 3) مفاهيم أساسية: Cost Object / Pool / Driver 4) الطريقة التقليدية: معدل تحميل واحد (Plantwide) 5) التخصيص عبر مراكز التكلفة (Departmental Rates) 6) معدل التحميل: الصيغة + Over/Under Applied 7) ABC Costing: خطوات تطبيق التكلفة على أساس النشاط 8) مقارنة سريعة: التقليدي vs ABC 9) مثال رقمي مبسط يوضح تشوه التكلفة 10) أخطاء شائعة وكيف تتجنبها 11) نماذج وأدوات جاهزة للتطبيق 12) الأسئلة الشائعة 13) الخلاصة
1) ما هو تخصيص التكاليف (Cost Allocation)؟
تخصيص التكاليف هو توزيع التكاليف غير المباشرة (وخاصة المصروفات الصناعية غير المباشرة) على منتجات/خدمات/عملاء/مشروعات باستخدام أساس تحميل منطقي (محرك تكلفة)، بهدف الوصول إلى تكلفة أقرب للواقع لدعم التسعير والربحية والرقابة.
إذا كان لديك Overhead كبير (طاقة، صيانة، جودة، إشراف…) فالتخصيص هو ما يحدد هل “تكلفة الوحدة” صادقة أم مضللة.
2) لماذا تخصيص التكاليف يغيّر التسعير والربحية؟
لأن معظم قرارات الإدارة تُبنى على “تكلفة”: تسعير المنتج، خصومات العروض، قرار إيقاف منتج، اختيار مزيج المنتجات، وحتى قرار تصنيع/شراء. تخصيص خاطئ قد يجعلك: ترفع سعر منتج جيد فيخسر السوق، وتخفض سعر منتج مستنزِف فتزيد خسارته دون أن تدري.
متى يكون خطر التشوه مرتفعًا؟
- تعدد المنتجات واختلافها في التعقيد (دفعات صغيرة/كبيرة، إعدادات كثيرة/قليلة).
- ارتفاع المصروفات الصناعية غير المباشرة مقارنة بالمواد المباشرة.
- وجود أنشطة مكلفة: فحص جودة، إعداد خطوط، شحنات متعددة، خدمة ما بعد البيع.
- الاعتماد على محرك واحد مثل “ساعات العمل” رغم أن الاستهلاك الحقيقي مرتبط بساعات آلة/عدد إعدادات/عدد أوامر…
3) مفاهيم أساسية: Cost Object / Pool / Driver
قبل الدخول في الطريقة التقليدية أو ABC Costing، ثبّت هذه المصطلحات لأنها أساس أي تحميل التكاليف:
مصطلحات تخصيص التكاليف (مختصرة وواضحة)
| المفهوم | المعنى | مثال عملي |
|---|---|---|
| Cost Object | الشيء الذي تريد تحميل التكلفة عليه | منتج A، خدمة B، عميل، مشروع |
| Cost Pool | تجميع تكلفة متشابهة في سلة واحدة | صيانة، جودة، كهرباء، إعداد خطوط |
| Cost Driver | محرك/سبب يفسر تغير التكلفة | ساعات آلة، عدد إعدادات، عدد شحنات |
| Allocation Base | أساس القياس الذي تُحمّل عليه التكلفة | ساعات عمل/آلة، وحدات، متر مربع… |
مخطط يوضح انتقال التكاليف غير المباشرة من التجميع إلى اختيار محرك ثم تحميلها على المنتجات. كيف تمر عملية تخصيص التكاليف من “رقم عام” إلى “تكلفة وحدة” تجميع التكاليف Cost Pools / مراكز التكلفة كهرباء • صيانة • جودة… اختيار المحركات Cost Drivers / Allocation Base ساعات آلة • إعدادات • شحنات… تحميل على المنتجات Cost Objects منتج A • منتج B • خدمة…
كلما زادت دقة تحديد “المحرك” اقتربت تكلفة الوحدة من الواقع، خصوصًا عند ارتفاع الـOverhead وتعقّد الأنشطة.
4) الطريقة التقليدية: معدل تحميل واحد (Plantwide)
في الطريقة التقليدية يتم تجميع المصروفات غير المباشرة في “سلة” واحدة ثم توزيعها على كل المنتجات باستخدام معدل تحميل واحد قائم على أساس واحد مثل: ساعات العمل المباشرة أو ساعات الآلة.
متى تنجح الطريقة التقليدية؟
- المنتجات متشابهة في استهلاك الموارد.
- الـOverhead ليس كبيرًا مقارنة بالمواد/الأجور.
- أساس التحميل المختار يعكس الاستهلاك بشكل مقبول.
نقطة ضعفها الأساسية: عندما تختلف المنتجات في استهلاك الأنشطة (إعدادات/فحص/شحنات) يصبح معدل واحد “ظالمًا” بطبيعته.
5) التخصيص عبر مراكز التكلفة (Departmental Rates)
خطوة متقدمة داخل المنهج التقليدي: بدل سلة واحدة، تقوم بتجميع التكاليف في مراكز التكلفة (صيانة، إنتاج 1، إنتاج 2، جودة…) ثم يبنى لكل مركز معدل تحميل مستقل حسب محرك مناسب للمركز.
هيكلة تكاليف التصنيع والإنتاج (Manufacturing Costing BOM) - ملف Excel متقدم
Plantwide vs Departmental: الفكرة في سطرين
| المنهج | كيف يحمّل الـOverhead؟ | الميزة | العيب |
|---|---|---|---|
| Plantwide | معدل واحد لكل المصنع | سهل وسريع | تشوه أعلى عند تنوع المنتجات |
| Departmental | معدل لكل مركز تكلفة | أدق من Plantwide | يحتاج تصميم مراكز ومحركات مناسبة |
إذا لم تكن جاهزًا لتطبيق ABC بالكامل، فغالبًا “التخصيص عبر مراكز التكلفة” يعطيك قفزة دقة كبيرة بجهد معقول.
6) معدل التحميل: الصيغة + Over/Under Applied
لبناء معدل التحميل بشكل مهني، غالبًا نستخدم معدل “مقدر” مسبقًا (Predetermined Rate) بدل الاعتماد على الفعلي فقط:
الصيغة الأكثر شيوعًا
معدل التحميل المقدر = إجمالي المصروفات الصناعية غير المباشرة المقدرة ÷ إجمالي أساس التحميل المقدر
- إجمالي MOH المقدر: ميزانية كهرباء/صيانة/إهلاك/إشراف…
- أساس التحميل: ساعات عمل، ساعات آلة، وحدات، أو محرك آخر.
عند نهاية الفترة ستقارن ما تم “تحميله” على الإنتاج (Applied) بما تحقق فعليًا (Actual). الفرق يسمى: Over/Under Applied Overhead ويحتاج معالجة (إقفال على COGS أو توزيعه على المخزون/COGS حسب السياسة).
مقارنة سريعة: سلوك التكلفة — لأن اختيار أساس التحميل يتأثر بفهم ما هو ثابت/متغير/مختلط داخل الـOverhead.
قد يهمك أيضًا: التكاليف المعيارية — لتطبيق رقابة قوية عبر الانحرافات وتفسير فروق التحميل بين المقدر والفعلي.
7) ABC Costing: خطوات تطبيق التكلفة على أساس النشاط
ABC Costing (التكلفة على أساس النشاط) يعالج مشكلة “معدل واحد” عبر تفكيك الـOverhead إلى أنشطة رئيسية، ثم يخصص تكلفة كل نشاط باستخدام محرك يعكس استهلاكه. النتيجة: تكلفة وحدة أدق خصوصًا عندما تكون الأنشطة المعقدة هي سبب الارتفاع الحقيقي.
خطوات ABC بشكل عملي
- حدد الأنشطة (إعدادات، فحص جودة، مناولة مواد، شحنات…).
- اجمع تكلفة كل نشاط في Cost Pool مستقل.
- اختر محرك تكلفة مناسب لكل نشاط (عدد إعدادات، عدد فحوصات، عدد شحنات…).
- احسب معدل نشاط = تكلفة النشاط ÷ إجمالي وحدات المحرك.
- حمّل على المنتجات حسب استهلاك كل منتج من محركات الأنشطة.
ABC لا يعني “تعقيد” دائمًا. يمكنك البدء بـ 3–5 أنشطة فقط (Top Drivers) وسترى تحسنًا ملموسًا في دقة التكلفة.
8) مقارنة سريعة: التقليدي vs ABC
اختيار المنهج المناسب حسب واقع شركتك
| البند | الطريقة التقليدية | ABC Costing |
|---|---|---|
| عدد المحركات | محرك واحد أو قليل | محركات متعددة حسب الأنشطة |
| دقة التكلفة | متوسطة (وتنخفض مع تنوع المنتجات) | أعلى (خصوصًا في البيئات المعقدة) |
| سهولة التطبيق | أسهل وأسرع | يحتاج تحليل أنشطة وبيانات تشغيلية |
| أفضل استخدام | منتجات متشابهة + Overhead منخفض | منتجات متنوعة + Overhead مرتفع + أنشطة مكلفة |
9) مثال رقمي مبسط يوضح تشوه التكلفة
لدينا منتجان: A (دفعات كبيرة، إعدادات قليلة) وB (دفعات صغيرة، إعدادات كثيرة). إجمالي الـOverhead = 200,000. ساعات العمل المباشرة: A = 2,000 ساعة، B = 1,000 ساعة.
أولًا: الطريقة التقليدية (على أساس ساعات العمل)
معدل التحميل = 200,000 ÷ (2,000 + 1,000) = 66.67 لكل ساعة
- تحميل A = 2,000 × 66.67 = 133,340
- تحميل B = 1,000 × 66.67 = 66,670
ثانيًا: ABC (نشاطان فقط للتبسيط)
- إعدادات (Setups): تكلفة 120,000 — محرك: عدد الإعدادات (إجمالي 60 إعداد)
- تشغيل عام (Running): تكلفة 80,000 — محرك: ساعات العمل (إجمالي 3,000 ساعة)
معدل الإعداد = 120,000 ÷ 60 = 2,000 لكل إعداد معدل التشغيل = 80,000 ÷ 3,000 = 26.67 لكل ساعة
تحميل الـOverhead وفق ABC (مبسط)
| المنتج | عدد الإعدادات | ساعات العمل | تحميل الإعدادات | تحميل التشغيل | إجمالي التحميل |
|---|---|---|---|---|---|
| A | 10 | 2,000 | 20,000 | 53,340 | 73,340 |
| B | 50 | 1,000 | 100,000 | 26,670 | 126,670 |
النتيجة: الطريقة التقليدية حمّلت المنتج A أكثر من اللازم وقلّلت تحميل B رغم أنه يستهلك إعدادات كثيرة. هذا هو “تشوه التكلفة” الذي يقلب التسعير: قد تظن أن A مكلف فتزيد سعره وتخسر حصته، بينما B يلتهم الهامش دون أن يظهر.
10) أخطاء شائعة وكيف تتجنبها
أخطاء تتكرر في تخصيص التكاليف
- اختيار محرك غير مرتبط بالسبب: تحميل الكهرباء بساعات عمل بينما الاستهلاك الحقيقي مرتبط بساعات آلة.
- تجميع واسع جدًا: مركز تكلفة واحد “لكل شيء” يقلل الدقة ويزيد الظلم بين المنتجات.
- إهمال التكاليف المختلطة: جزء ثابت + جزء متغير بدون فصل يؤدي لمعدل تحميل مضلل.
- عدم تحديث المعدلات: تغير المزيج الإنتاجي أو الطاقة يجعل معدلات العام الماضي غير صالحة.
- التركيز على الدقة دون منفعة: تطبيق ABC مع 30 نشاطًا دون استخدام النتائج في قرار فعلي.
أفضل ممارسة: ابدأ بتخصيص عبر مراكز التكلفة + 3 محركات رئيسية، ثم توسع تدريجيًا نحو ABC إذا ثبت وجود تشوهات مؤثرة على التسعير.
11) نماذج وأدوات جاهزة للتطبيق
إذا أردت تحويل تخصيص التكاليف من شرح إلى تنفيذ، استخدم نماذج تساعدك في تصميم مراكز التكلفة، بناء محركات تحميل، وتطبيق معدل التحميل و/أو ABC Costing عمليًا:
- — لبناء مراكز تكلفة قابلة للتحميل والتحليل بدل “مركز عام” يقتل الدقة.
- — لتجهيز الهيكل بسرعة وربط كل مركز بمحرك تكلفة مناسب.
- نموذج تحميل وامتصاص التكاليف غير المباشرة الجاهز — لتطبيق معدلات التحميل وقياس Over/Under Applied بطريقة منظمة.
- حمّل نموذج احتساب تكلفة المنتج/الخدمة وتسعير التكلفة — يجمع المواد/الأجور/التحميل في Cost Sheet عملي يصلح للتسعير السريع.
- حمّل نموذج تكلفة الهبوط وتوزيعها على الأصناف — لأن تكلفة الهبوط إذا لم تُوزع ستشوّه التكلفة قبل الوصول حتى لمرحلة Overhead.
- قالب تجميع تكلفة BOM متعدد المستويات — لتجميع تكلفة المواد بدقة قبل تحميل المصروفات غير المباشرة.
- — يساعدك على ضبط تبويب الحسابات بما يخدم مراكز التكلفة وتجميع المصروفات الصناعية بشكل نظيف.
الأفضل: اربط “هيكل الحسابات” بـ “مراكز التكلفة” ثم بـ “محركات التحميل” — ستصبح عملية تخصيص التكاليف شبه تلقائية بدل مراجعات يدوية مرهقة.
12) الأسئلة الشائعة
ما هو تخصيص التكاليف (Cost Allocation)؟
هو توزيع التكاليف غير المباشرة على المنتجات/الخدمات باستخدام محركات تكلفة بهدف الوصول إلى تكلفة وحدة أدق تدعم التسعير والربحية.
ما أفضل أساس تحميل لاختيار معدل التحميل؟
الأفضل هو الأساس الأقرب لعلاقة السبب/النتيجة: ساعات آلة للطاقة والصيانة المرتبطة بالآلة، وعدد الإعدادات لتكاليف الإعداد، وعدد الشحنات لتكاليف اللوجستيات… إلخ.
هل ABC Costing مناسب لكل الشركات؟
ليس بالضرورة. إذا كانت المنتجات متقاربة والـOverhead منخفض، قد تكون الطريقة التقليدية كافية. ABC يصبح مهمًا عندما تتنوع المنتجات وترتفع الأنشطة غير المباشرة المؤثرة.
كيف أبدأ دون الدخول في تعقيد كبير؟
ابدأ بتخصيص عبر مراكز التكلفة (Departmental) مع 2–3 محركات رئيسية، ثم راقب فروق الربحية بين المنتجات. إذا ظهرت تشوهات كبيرة انتقل إلى ABC تدريجيًا.
ما الفرق بين التكلفة الفعلية والمحمّلة؟
الفعلية هي ما تحقق بالفعل من مصروفات غير مباشرة، والمحمّلة هي ما تم توزيعه على الإنتاج باستخدام معدل تحميل. الفرق يُعالج كـ Over/Under Applied حسب السياسة المحاسبية.
13) الخلاصة
تخصيص التكاليف هو مفتاح العدالة في قياس تكلفة المنتج: إما أن يُحسن التسعير ويكشف المنتجات المستنزفة، أو يُشوّه الربحية ويقود لقرارات خاطئة. ابدأ بالمنهج التقليدي إذا كان مناسبًا، وطوّر إلى تخصيص عبر مراكز التكلفة، ثم انتقل إلى ABC Costing عندما يصبح الـOverhead كبيرًا وتتنوع الأنشطة.
خطوة تنفيذية اليوم (سريعة):
- اختر 3 بنود Overhead كبيرة وحدد محرك تكلفة منطقي لكل بند.
- قسّم المصنع إلى 2–4 مراكز تكلفة بدل مركز واحد عام.
- احسب معدل تحميل لكل مركز (معدل التحميل المقدر) وطبّق على منتجين فقط كاختبار.
- قارن النتيجة مع الواقع: هل تغيّرت صورة الربحية؟ إذا نعم—فأنت كنت تعاني من تشوه تكلفة.
© مقالات السلة الرقمية — محتوى تعليمي عام. تختلف التطبيقات حسب طبيعة النشاط وجودة البيانات وسياسات التحميل المتبعة.