معيار المحاسبة الدولي IAS 1 «عرض القوائم المالية» يضع أساس عرض القوائم المالية ذات الغرض العام، لتكون قابلة للمقارنة مع قوائم المنشأة في الفترات السابقة ومع قوائم المنشآت الأخرى. فهو يحدد المتطلبات العامة للعرض وإرشادات هيكل القوائم والحد الأدنى لمحتواها (IAS 1، الفقرة 1)، أما الاعتراف والقياس والإفصاح عن معاملات بعينها فتحددها المعايير الأخرى (IAS 1، الفقرة 3).
يُطبَّق على جميع المنشآت، ومنها التي تعرض قوائم موحدة أو منفصلة، ولا يحكم هيكل القوائم المرحلية المختصرة وفق IAS 34 ومحتواها، وإن انطبقت عليها فقراته 15–35 (IAS 1، الفقرة 4). ويبقى واجب التطبيق على الفترات السنوية التي تبدأ قبل 1 يناير 2027، ما لم تطبّق المنشأة مبكرًا IFRS 18 الذي يحل محله.
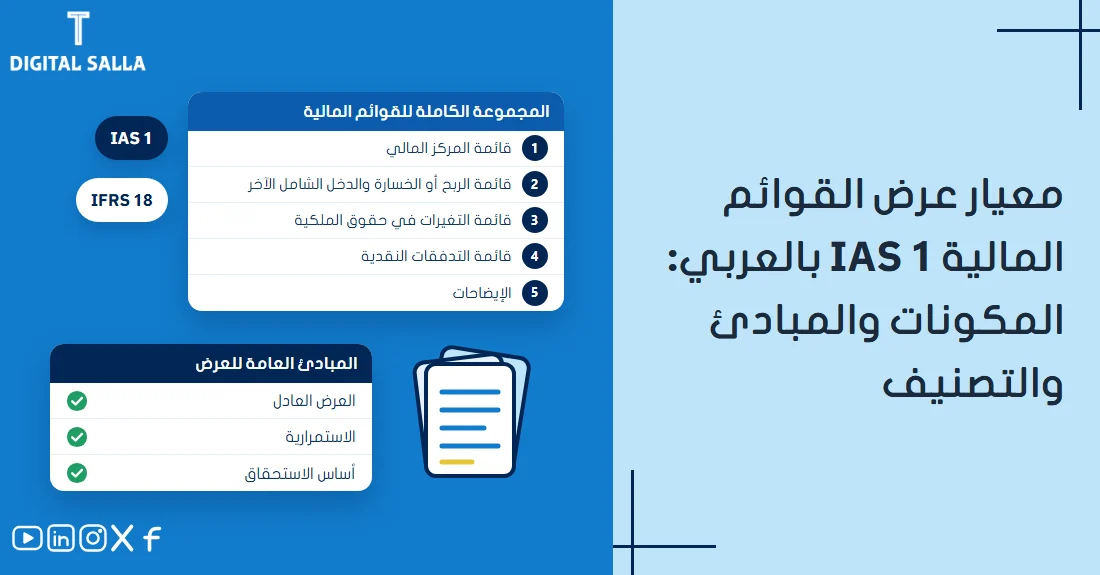
المجموعة الكاملة للقوائم المالية
تتكون المجموعة الكاملة من (IAS 1، الفقرة 10):
- قائمة المركز المالي في نهاية الفترة.
- قائمة الربح أو الخسارة والدخل الشامل الآخر عن الفترة.
- قائمة التغيرات في حقوق الملكية عن الفترة.
- قائمة التدفقات النقدية عن الفترة.
- الإيضاحات: معلومات السياسات المحاسبية الجوهرية ومعلومات تفسيرية أخرى.
- معلومات المقارنة عن الفترة السابقة وفق الفقرتين 38 و38A.
- قائمة مركز مالي في بداية الفترة السابقة عند تطبيق سياسة بأثر رجعي أو إعادة عرض بنود بأثر رجعي أو إعادة تصنيفها وفق الفقرات 40A–40D.
وتُعرض المجموعة الكاملة، بمعلومات المقارنة، سنويًا على الأقل؛ والمنشأة التي تغيّر نهاية فترة التقرير فتعرض مدة أطول أو أقصر من سنة تُفصح عن الفترة وسببها وعن أن المبالغ غير قابلة للمقارنة كليًا (IAS 1، الفقرة 36).
المبادئ العامة للعرض
| المبدأ | ما يتطلبه IAS 1 |
|---|---|
| العرض العادل | تمثيل صادق لآثار المعاملات وفق تعريفات العناصر ومعايير الاعتراف في الإطار المفاهيمي؛ ويُفترض أن تطبيق المعايير، مع إفصاح إضافي عند الحاجة، يحققه (IAS 1، الفقرة 15) |
| بيان الالتزام | تصريح صريح غير مشروط في الإيضاحات، ولا تُوصف القوائم بالالتزام ما لم تستوفِ جميع المتطلبات (IAS 1، الفقرة 16) |
| الاستمرارية | تقيّم الإدارة قدرة المنشأة على الاستمرار، وتُعدّ القوائم على هذا الأساس ما لم تنوِ الإدارة التصفية أو إيقاف النشاط أو لم يكن أمامها بديل واقعي غير ذلك؛ ويُفصح عن حالات عدم التأكد الجوهرية التي قد تثير شكًا كبيرًا في استمرارها (IAS 1، الفقرة 25). والتقييم يغطي اثني عشر شهرًا على الأقل من نهاية الفترة ولا يقتصر عليها (IAS 1، الفقرة 26) |
| أساس الاستحقاق | لكل القوائم عدا معلومات التدفقات النقدية (IAS 1، الفقرة 27) |
| الأهمية النسبية والتجميع | تُعرض منفصلةً كل فئة جوهرية من البنود المتشابهة، والبنود المختلفة طبيعةً أو وظيفةً ما لم تكن غير جوهرية (IAS 1، الفقرة 29)؛ ولا تُحجب المعلومات الجوهرية بغير الجوهرية (IAS 1، الفقرة 30A) |
| المقاصة | لا مقاصة بين الأصول والالتزامات أو الدخل والمصروفات إلا إذا تطلبها معيار أو سمح بها (IAS 1، الفقرة 32)؛ وقياس الأصول صافيةً من مخصصات التقييم، كتقادم المخزون والديون المشكوك فيها، ليس مقاصة (IAS 1، الفقرة 33) |
| المقارنة | ما لم تسمح المعايير بغير ذلك أو تتطلبه، تُعرض أرقام الفترة السابقة لكل المبالغ، والمعلومات الوصفية متى كانت ملائمة (IAS 1، الفقرة 38)؛ والحد الأدنى قائمتان من كل قائمة مع الإيضاحات المتعلقة بها (IAS 1، الفقرة 38A) |
| الثبات | يبقى العرض والتصنيف من فترة لأخرى، إلا بعد تغير كبير في طبيعة العمليات أو مراجعة تجعل عرضًا آخر أنسب، أو إذا تطلب معيار التغيير (IAS 1، الفقرة 45) |
والمعلومة جوهرية إذا كان من المتوقع بصورة معقولة أن يؤثر حذفها أو تحريفها أو حجبها في قرارات المستخدمين الرئيسيين للقوائم (IAS 1، الفقرة 7)، ولا يلزم إفصاح يتطلبه معيار إن لم تكن معلومته جوهرية (IAS 1، الفقرة 31)؛ وانظر الأهمية النسبية. أما القائمة الثالثة للمركز المالي فتلزم فقط إذا كان للتطبيق أو إعادة العرض بأثر رجعي أو لإعادة التصنيف أثر جوهري عليها (IAS 1، الفقرة 40A).
قائمة المركز المالي: البنود والتصنيف
لا يفرض المعيار ترتيبًا أو شكلًا للبنود (IAS 1، الفقرة 57)، لكنه يحدد بنودًا تُعرض في القائمة (IAS 1، الفقرة 54):
- أصول: العقارات والمصانع والمعدات · العقارات الاستثمارية · الأصول غير الملموسة · الأصول المالية الأخرى · محافظ عقود التأمين التي تمثل أصولًا · الاستثمارات بطريقة حقوق الملكية · الأصول الحيوية · المخزون · الذمم التجارية والمدينة الأخرى · النقد وما يعادله · مجموع الأصول وأصول المجموعات المستبعدة المحتفظ بها للبيع.
- التزامات: الذمم التجارية والدائنة الأخرى · المخصصات · الالتزامات المالية الأخرى · محافظ عقود التأمين التي تمثل التزامات · التزامات المجموعات المستبعدة المحتفظ بها للبيع.
- الضريبة: التزامات وأصول الضريبة الحالية · التزامات وأصول الضريبة المؤجلة.
- حقوق الملكية: الحصص غير المسيطرة · رأس المال المصدر والاحتياطيات العائدة إلى ملاك المنشأة الأم.
وتُضاف بنود ومجاميع فرعية متى كانت ملائمة لفهم المركز المالي (IAS 1، الفقرة 55)، وللمجاميع الفرعية شروط، منها أن تتكون من بنود مبالغها معترف بها ومقيسة وفق المعايير، وأن تثبت من فترة لأخرى (IAS 1، الفقرة 55A).
المتداول وغير المتداول
تُعرض الأصول والالتزامات المتداولة وغير المتداولة منفصلة، إلا إذا كان العرض حسب السيولة يوفر معلومات موثوقة وأكثر ملاءمة، فتُرتب حينها جميعها حسب السيولة (IAS 1، الفقرة 60). وفي الحالتين يُفصح لكل بند يجمع مبالغ تُسترد أو تُسدد خلال اثني عشر شهرًا وبعدها عن المبلغ المتوقع بعدها (IAS 1، الفقرة 61).
| الشرط | الأصل متداول إذا… (IAS 1، الفقرة 66) | الالتزام متداول إذا… (IAS 1، الفقرة 69) |
|---|---|---|
| الدورة التشغيلية | يُتوقع تحققه أو يُنوى بيعه أو استهلاكه خلال الدورة التشغيلية العادية | يُتوقع سداده خلال الدورة التشغيلية العادية |
| المتاجرة | يُحتفظ به أساسًا للمتاجرة | يُحتفظ به أساسًا للمتاجرة |
| اثنا عشر شهرًا | يُتوقع تحققه خلال اثني عشر شهرًا بعد فترة التقرير | يُستحق سداده خلال اثني عشر شهرًا بعد فترة التقرير |
| الشرط الرابع | نقد أو ما يعادله، ما لم يُقيَّد تبادله أو استخدامه لسداد التزام لاثني عشر شهرًا على الأقل بعد فترة التقرير | ليس للمنشأة في نهاية الفترة حق تأجيل سداده لاثني عشر شهرًا على الأقل |
وما عدا ذلك غير متداول، وتُفترض الدورة التشغيلية اثني عشر شهرًا إن لم تكن واضحة (IAS 1، الفقرة 68)، والذمم الدائنة التجارية متداولة ولو استُحقت بعد أكثر من اثني عشر شهرًا لأنها جزء من رأس المال العامل (IAS 1، الفقرة 70)، والجزء المتداول من الالتزامات المالية غير المتداولة متداول (IAS 1، الفقرة 71). وانظر قائمة المركز المالي.
حق تأجيل السداد والتعهدات
- يجب أن يكون لحق التأجيل جوهر، وأن يكون قائمًا في نهاية فترة التقرير (IAS 1، الفقرة 72A).
- التعهدات الواجبة بحلول نهاية الفترة تؤثر في وجود الحق ولو قُيِّم الالتزام بها لاحقًا، والواجبة بعدها فقط لا تؤثر (IAS 1، الفقرة 72B).
- إذا خُرق تعهد بحلول نهاية الفترة فصار القرض مستحقًا عند الطلب، صُنف متداولًا ولو وافق المقرض بعد نهاية الفترة وقبل اعتماد القوائم على عدم المطالبة (IAS 1، الفقرة 74)؛ إلا إذا منح المقرض بحلول نهاية الفترة مهلة تصحيح تنتهي بعد اثني عشر شهرًا على الأقل منها لا يجوز له خلالها المطالبة بالسداد الفوري (IAS 1، الفقرة 75).
- لا يتأثر التصنيف بنية الإدارة أو توقعها السداد خلال اثني عشر شهرًا، ولا بالسداد بين نهاية الفترة واعتماد القوائم (IAS 1، الفقرة 75A). وإن وقعت بين نهاية الفترة واعتماد القوائم إعادة تمويل طويل الأجل أو تصحيح خرق أو منح مهلة لالتزام مصنف متداولًا، أو سداد التزام مصنف غير متداول، فهي أحداث لاحقة غير معدِّلة يُفصح عنها (IAS 1، الفقرة 76).
- القرض المصنف غير متداول مع تعهدات واجبة خلال اثني عشر شهرًا: يُفصح عن طبيعة التعهدات وموعدها والقيمة الدفترية للالتزام، وعن أي حقائق وظروف تشير إلى أن المنشأة قد تواجه صعوبة في الالتزام بها (IAS 1، الفقرة 76ZA).
مثال عملي: تصنيف قرض مشروط بتعهد (أرقام توضيحية)
شركة تُقفل سنتها في 31 ديسمبر 2026، وعليها قرض رصيده 900,000 يُسدد بثلاثة أقساط متساوية، 300,000 لكل منها، في 30 يونيو من 2027 و2028 و2029. ويشترط العقد حدًا أعلى لنسبة الديون إلى حقوق الملكية في تاريخ الاختبار المذكور في كل حالة، وخرقه يجعل القرض كله مستحقًا عند الطلب. لا حق تجديد، وتُعتمد القوائم في 15 مارس 2027.
| الحالة | متداول | غير متداول | السبب |
|---|---|---|---|
| (أ) الاختبار على مركز 31 ديسمبر 2026، والتزمت الشركة | 300,000 | 600,000 | القسط المستحق خلال اثني عشر شهرًا متداول (IAS 1، الفقرتان 69 و71) |
| (ب) خُرق التعهد في 31 ديسمبر 2026، ووافق البنك في 20 يناير 2027 على عدم المطالبة | 900,000 | — | الموافقة بعد نهاية الفترة (IAS 1، الفقرة 74) |
| (ج) خُرق في 31 ديسمبر 2026، ووافق البنك بحلوله على مهلة تصحيح حتى 31 مارس 2028 لا يطالب فيها بالسداد | 300,000 | 600,000 | المهلة تنتهي بعد أكثر من اثني عشر شهرًا من نهاية الفترة (IAS 1، الفقرة 75) |
| (د) الاختبار فقط على مركز 30 يونيو 2027 | 300,000 | 600,000 | لا يؤثر في التصنيف، ويُفصح عن التعهد (IAS 1، الفقرتان 72B و76ZA) |
قائمة الربح أو الخسارة والدخل الشامل الآخر
تعرض المنشأة، في قائمة واحدة بقسمين أو في قائمتين متتاليتين (IAS 1، الفقرة 10A)، الربح أو الخسارة، ومجموع الدخل الشامل الآخر، والدخل الشامل للفترة (IAS 1، الفقرة 81A).
- بنود الحد الأدنى، منها: الإيراد مع إظهار إيراد الفائدة بطريقة الفائدة الفعلية وإيراد التأمين منفصلين، وتكاليف التمويل، وخسائر الهبوط في القيمة وفق القسم 5.5 من IFRS 9، والحصة في ربح أو خسارة المنشآت الزميلة والمشروعات المشتركة بطريقة حقوق الملكية، ومصروف الضريبة، ومبلغ واحد للعمليات غير المستمرة (IAS 1، الفقرة 82).
- الدخل الشامل الآخر تُعرض بنوده حسب طبيعتها في مجموعتين: ما لن يُعاد تصنيفه إلى الربح أو الخسارة، وما سيُعاد تصنيفه عند استيفاء شروط محددة (IAS 1، الفقرة 82A)؛ انظر الدخل الشامل الآخر.
- لا بنود استثنائية في قائمة الدخل الشامل ولا في الإيضاحات (IAS 1، الفقرة 87)، والبنود الجوهرية يُفصح عن طبيعتها ومبلغها منفصلة (IAS 1، الفقرة 97).
- تحليل المصروفات حسب طبيعتها أو وظيفتها، أيهما يوفر معلومات موثوقة وأكثر ملاءمة (IAS 1، الفقرة 99)؛ ومن يختار الوظيفة يُفصح عن طبيعتها، ومنها الإهلاك والإطفاء ومزايا الموظفين (IAS 1، الفقرة 104).
والتفصيل في شرح قائمة الدخل.
حقوق الملكية والتدفقات النقدية
تُظهر قائمة التغيرات في حقوق الملكية مجموع الدخل الشامل موزعًا بين ملاك المنشأة الأم والحصص غير المسيطرة، وآثار التطبيق أو إعادة العرض بأثر رجعي لكل مكوّن، ومطابقة رصيد كل مكوّن أول الفترة وآخرها تفصل الربح أو الخسارة والدخل الشامل الآخر والمعاملات مع الملاك بصفتهم ملاكًا (IAS 1، الفقرة 106). والتوزيعات المعترف بها خلال الفترة وحصة السهم منها تُعرض فيها أو في الإيضاحات (IAS 1، الفقرة 107)؛ انظر قائمة التغيرات في حقوق الملكية.
أما قائمة التدفقات النقدية فمتطلباتها في IAS 7 (IAS 1، الفقرة 111)، وتفصيلها في شرح قائمة التدفقات النقدية.
الإيضاحات
تعرض الإيضاحات أساس الإعداد والسياسات المحاسبية المستخدمة، وما تتطلبه المعايير ولم يُعرض في القوائم، وأي معلومات أخرى ملائمة لفهمها (IAS 1، الفقرة 112). وتُرتب بطريقة منهجية قدر الإمكان، ويُربط كل بند في القوائم بإيضاحه (IAS 1، الفقرة 113).
أبرز إفصاحات IAS 1 (IAS 1، الفقرات 117 و117C و122 و125 و134 و137 و138):
| الإفصاح | المطلوب |
|---|---|
| السياسات المحاسبية | معلومات السياسات المحاسبية الجوهرية؛ وشرح تطبيق المنشأة للمعايير على ظروفها أنفع من النصوص النمطية |
| الأحكام | أحكام الإدارة في تطبيق السياسات، عدا ما ينطوي على تقديرات، الأكثر أثرًا في المبالغ المعترف بها |
| عدم التأكد في التقديرات | الافتراضات عن المستقبل ومصادر عدم التأكد الرئيسية الأخرى التي تنطوي على خطر كبير لتعديل جوهري في القيم الدفترية خلال السنة المالية التالية، مع طبيعة البنود المعنية وقيمتها الدفترية |
| رأس المال | أهداف إدارة رأس المال وسياساتها وإجراءاتها |
| التوزيعات | المقترحة أو المعلنة قبل اعتماد القوائم ولم يُعترف بها وحصة السهم منها، والمتراكمة غير المعترف بها للأسهم الممتازة |
| معلومات المنشأة | المقر والشكل القانوني وبلد التأسيس والعنوان، وطبيعة العمليات، واسم المنشأة الأم والأم النهائية، ومدة حياة المنشأة محدودة الأجل، ما لم تُنشر مع القوائم في موضع آخر |
وللصياغة: الإيضاحات المتممة للقوائم المالية، وللسياسات: شرح IAS 8.
ما الساري الآن وما يتغير مع IFRS 18
اعتمد مجلس معايير المحاسبة الدولية (IASB) المعيار في أبريل 2001. ومن تعديلاته الأخيرة: تصنيف الالتزامات متداولة أو غير متداولة (يناير 2020) والالتزامات غير المتداولة المشروطة بتعهدات (أكتوبر 2022)، وكلاهما يسري على الفترات السنوية التي تبدأ في 1 يناير 2024 أو بعده، والإفصاح عن السياسات المحاسبية (فبراير 2021) (مؤسسة IFRS).
وفي أبريل 2024 أصدر المجلس IFRS 18 «العرض والإفصاح في القوائم المالية»، ويسري على الفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده، مع جواز التطبيق المبكر، ويحل محل IAS 1. وقد أبقى المجلس بعض فقرات IAS 1 في IFRS 18 ونقل بعضها إلى IAS 8 بعنوانه الجديد «أساس إعداد القوائم المالية» وإلى IFRS 7 (مؤسسة IFRS: صفحة IFRS 18).
أبرز ما يضيفه IFRS 18:
- خمس فئات لبنود الربح أو الخسارة: التشغيلية، والاستثمارية، والتمويلية، وضرائب الدخل، والعمليات غير المستمرة (IFRS 18، الفقرة 47).
- مجموعان فرعيان محددان إلى جانب الربح أو الخسارة: الربح أو الخسارة التشغيلية، والربح أو الخسارة قبل التمويل وضرائب الدخل (وللثاني استثناء في الفقرة 73) (IFRS 18، الفقرتان 69 و73).
- مقاييس الأداء التي تحددها الإدارة: مجاميع فرعية للدخل والمصروفات تستخدمها المنشأة في اتصالاتها العامة خارج القوائم لتنقل رؤية الإدارة لجانب من أدائها المالي ككل، ولا تذكرها الفقرة 118 ولا تتطلبها المعايير تحديدًا (IFRS 18، الفقرة 117)؛ ويُفصح عنها في إيضاح واحد (IFRS 18، الفقرة 122).
- مبادئ التجميع والتفصيل: تجميع البنود بالخصائص المشتركة وتفصيلها بغير المشتركة، دون حجب معلومات جوهرية (IFRS 18، الفقرة 41).
- المصروفات حسب الوظيفة: إيضاح واحد بخمسة مجاميع حسب الطبيعة، منها الإهلاك والإطفاء ومزايا الموظفين، وما يخص كل بند تشغيلي منها (IFRS 18، الفقرة 83).
من ميزان المراجعة إلى القوائم: أداة عملية
وللتطبيق في Excel: القوائم المالية والإيضاحات من ميزان المراجعة. يعطي القوائم الأربع للسنتين، والإيضاحات والسياسات بنصوص نموذجية تُراجَع بما يطابق واقع المنشأة. ونسخة IFRS الكاملة تعرض وفق IAS 1 حتى السنة المالية 2026، ووفق IFRS 18 للفترات السنوية التي تبدأ في 1 يناير 2027 أو بعده أو عند التطبيق المبكر. وهو لمنشأة واحدة، ولا يشمل القوائم الموحدة ولا الضريبة المؤجلة ولا ربحية السهم ولا التقارير القطاعية ولا العمليات غير المستمرة.
المصادر
- مؤسسة المعايير الدولية للتقرير المالي (IFRS Foundation): IAS 1 عرض القوائم المالية.
- مؤسسة IFRS: IFRS 18 العرض والإفصاح في القوائم المالية.
- مؤسسة IFRS: صفحة مشروع تعديلات 2020، وبيان المجلس، 31 أكتوبر 2022.