بدأت المحاسبة سجلاتٍ لحركة السلع والأموال، ثم تطورت مع اتساع التجارة وظهور المهنة المنظمة ومجالس المعايير. ويعرض هذا المقال مراحل تطور المحاسبة كما توثقها المكتبات ومتاحف التاريخ والهيئات المهنية، مع مصدر لكل تاريخ، ودون الروايات الشائعة غير الموثقة.
ويذكر معهد المحاسبين القانونيين في إنجلترا وويلز (ICAEW) أن المحاسب المهني لم يحظَ بالاعتراف إلا بعد منتصف القرن التاسع عشر، رغم قِدم المحاسبة نفسها (ICAEW: نبذة عن المعهد).
المرحلة الأولى: السجلات الإدارية في بلاد الرافدين
ظهرت الكتابة المسمارية الأولى في جنوب بلاد الرافدين نحو 3300 قبل الميلاد، وسبقتها أدوات محاسبية طينية صغيرة تُعرف بالرموز (tokens) استُخدمت لتثبيت الكميات. وتتكون أرشيفات مدينة أوروك من تلك المرحلة في معظمها من وثائق إدارية، ويوصف الخط المسماري بأنه قام على تاريخ طويل من أدوات المحاسبة السابقة للكتابة (مبادرة المكتبة الرقمية للنصوص المسمارية CDLI: فصل «المحاسبة في الكتابة المسمارية الأولى»).
وتُظهر الألواح القديمة الخاصة بمنتجات الحبوب ممارسة محاسبية منتظمة: تُسرد المعاملات عادةً على وجه اللوح مع كمية كل منتج، ثم تُجمع، إما بمجاميع لكل منتج وإما بمجموع كلي على ظهر اللوح (مجلة المكتبة الرقمية للنصوص المسمارية، 2005).
المرحلة الثانية: القيد المزدوج في مدن التجارة الإيطالية
تصف مكتبة ICAEW القيد المزدوج بأنه حجر الأساس في المحاسبة الحديثة، وتُرجع أصوله يقينًا إلى القرن الرابع عشر، وربما إلى ما قبله بكثير (ICAEW: أقدم كتب مسك الدفاتر):
- جنوة: تُظهر دفاتر الكوميونة، التي مُسكت «على طريقة المصارف»، شكلًا مبكرًا من القيد المزدوج منذ نحو 1327.
- فلورنسا: تُظهر دفاتر أحد بيوتها التجارية قيدًا مزدوجًا بدائيًا بالشكل الرأسي حتى نحو 1380، حين أُدخل الشكل الجانبي.
- البندقية: أقدم حساباتها الباقية قيد مزدوج متقدم بالشكل الجانبي، يفوق ممارسة جنوة وفلورنسا، وهي سجلات ممتلكات مواطني بادوفا التي كانت البندقية قد ضمتها للتو، مؤرخة في 1407.
وهذه «طرق البندقية» هي التي شرحها بالتفصيل كتاب الرياضيات المطبوع عام 1494.
المرحلة الثالثة: كتاب 1494 وانتشار «طرق البندقية» في أوروبا
صدر في البندقية عام 1494 كتاب «الخلاصة في الحساب والهندسة والنِّسب والتناسب» (Summa de arithmetica, geometria, proportioni et proportionalita). وتصفه مكتبة ICAEW، التي تملك نسختين منه، بأنه أول عمل كبير في الرياضيات يُطبع، يتضمن رسائل في الحساب والجبر والهندسة وحسابات الصرف الأجنبي ومسك الدفاتر بالقيد المزدوج وفق «طرق البندقية»، وبأن النظام المحاسبي الذي وصفه ما زال مستعملًا اليوم (ICAEW: الخلاصة في الحساب).
وبحسب المكتبة نفسها (ICAEW: أقدم كتب مسك الدفاتر):
- تضمّن الكتاب أول عرض منشور لمسك الدفاتر بالقيد المزدوج، في القسم التاسع، الرسالة الحادية عشرة.
- لم يخترع مؤلفه الطريقة، بل نصّ على أن الرسالة تتبع النظام المستعمل في البندقية.
- كُتب بالإيطالية لا باللاتينية الغالبة على الكتب العلمية آنذاك، ليفيد من لا يتقن اللاتينية.
- صار شرحه لطرق البندقية، في الأساس، المنبع الذي استقت منه كتب المحاسبة طوال المئتي عام التالية.
ولمن يريد سيرة المؤلف: مقال مخصص لصاحب الكتاب.
ثم انتقلت الطريقة عبر الكتب المطبوعة، وكانت أنتويرب أول مراكزها (ICAEW: أقدم كتب مسك الدفاتر):
| السنة | الكتاب | مكان الطبع |
|---|---|---|
| 1543 | كتاب بالهولندية في الطريقة الجديدة، وترجمته الفرنسية في السنة نفسها | أنتويرب |
| 1543 | كتاب بالإنجليزية لم تبقَ منه نسخة، وأُعيد نشره في 1588 | لندن |
| 1547 | الترجمة الإنجليزية لكتاب أنتويرب | أنتويرب |
| 1549 | أول كتاب بالألمانية يتبع كتاب 1494 | نورنبرغ |
| 1565 | أقدم كتاب بالإسبانية، مترجم عن كتاب فرنسي | برشلونة |
| 1590 | كتاب إسباني خالص | مدريد |
| 1683 | أول كتاب من هذا النوع يُطبع في اسكتلندا | إدنبرة |
المرحلة الرابعة: المحاسبة مهنة منظمة
في القرن التاسع عشر نالت هيئات المحاسبين مواثيق ملكية:
- 1854–1866: مُنح ميثاق ملكي لجمعية المحاسبين في إدنبرة في 1854، ثم لمعهد المحاسبين والاكتواريين في غلاسكو في 1855 مع ظهور الحرفين المميزين CA، ثم لجمعية المحاسبين في أبردين في 1866 (ICAS: الخط الزمني). واندمجت الثلاث في 1951 معهدًا واحدًا هو معهد المحاسبين القانونيين في اسكتلندا (ICAS) (ICAS: الميثاق).
- 1880: في 11 مايو مُنح معهد المحاسبين القانونيين في إنجلترا وويلز ميثاقًا ملكيًا خوّل أعضاءه حمل لقب «محاسب قانوني» (ICAEW: نبذة عن المعهد).
- 1977: تأسس الاتحاد الدولي للمحاسبين (IFAC) في 7 أكتوبر 1977 في ميونخ، خلال المؤتمر العالمي الحادي عشر للمحاسبين، بـ63 عضوًا مؤسسًا من 51 دولة، ومن أهدافه تطوير معايير دولية في التدقيق والتأكيد ومحاسبة القطاع العام وأخلاقيات المهنة والتعليم (IFAC: هدفنا).
وللتوسع في تطور التدقيق: تاريخ التدقيق.
المرحلة الخامسة: المعايير المحاسبية الوطنية والدولية
- 1973 دوليًا: في لندن، في 29 يونيو 1973، وقّعت هيئات محاسبة مهنية من عدة دول اتفاق إنشاء لجنة معايير المحاسبة الدولية (IASC)، ووظيفتها صياغة معايير أساسية لعرض الحسابات والقوائم المالية المدققة ونشرها للصالح العام، والعمل على قبولها عالميًا (مؤسسة IFRS: اتفاق 1973).
- 1973 في الولايات المتحدة: تأسس مجلس معايير المحاسبة المالية (FASB)، الجهة الخاصة المستقلة التي تضع معايير المحاسبة والتقرير المالي للمنشآت التي تتبع المبادئ المحاسبية المقبولة عمومًا (GAAP) (FASB: نبذة عن المجلس). وللمقارنة: GAAP وIFRS.
- 2001: أُنشئ مجلس معايير المحاسبة الدولية (IASB)، وسبقه مجلس اللجنة. وتشمل معايير IFRS ما يصدره المجلس، ومعايير المحاسبة الدولية (IAS) التي أصدرتها اللجنة قبله (مؤسسة IFRS: مقدمة المعايير). انظر الفرق بين IAS وIFRS.
- اليوم: معايير IFRS المحاسبية مطلوبة في أكثر من 140 ولاية قضائية. وفي 2021 أنشأت مؤسسة IFRS مجلس معايير الاستدامة الدولية (ISSB)، وقرابة 40 ولاية قضائية تبنت معاييره أو تقرر طريقة تبنيها (مؤسسة IFRS: من نحن). انظر معايير الاستدامة الدولية ونشأة المعايير الدولية.
وعلى المستوى المحلي، صدر نظام المحاسبين القانونيين بالمرسوم الملكي م/12 بتاريخ 13/5/1412هـ، ثم حلّ محله نظام مهنة المحاسبة والمراجعة الصادر بالمرسوم الملكي م/59 بتاريخ 27/7/1442هـ (11 مارس 2021). وقرر مجلس الوزراء معه تسمية الهيئة السعودية للمراجعين والمحاسبين (SOCPA) بهذا الاسم والموافقة على تنظيمها (هيئة الخبراء بمجلس الوزراء: نظام مهنة المحاسبة والمراجعة).
المرحلة السادسة: من الدفاتر الورقية إلى البرمجيات
انتقلت أدوات المحاسبة من الدفاتر المكتوبة باليد إلى الحاسوب. ومن المحطات الموثقة برنامج VisiCalc الذي طُرح عام 1979، وهو أول جدول بيانات للحواسيب الشخصية، وتبعته جداول بيانات من شركات منها Lotus وMicrosoft (متحف تاريخ الحاسوب: VisiCalc).
وتغيّرت الأداة وبقي الأساس: فالنظام الذي وصفه كتاب 1494 ما زال مستعملًا اليوم بحسب مكتبة ICAEW. وللتفصيل في أجيال البرامج المحاسبية: تطور البرامج المحاسبية.
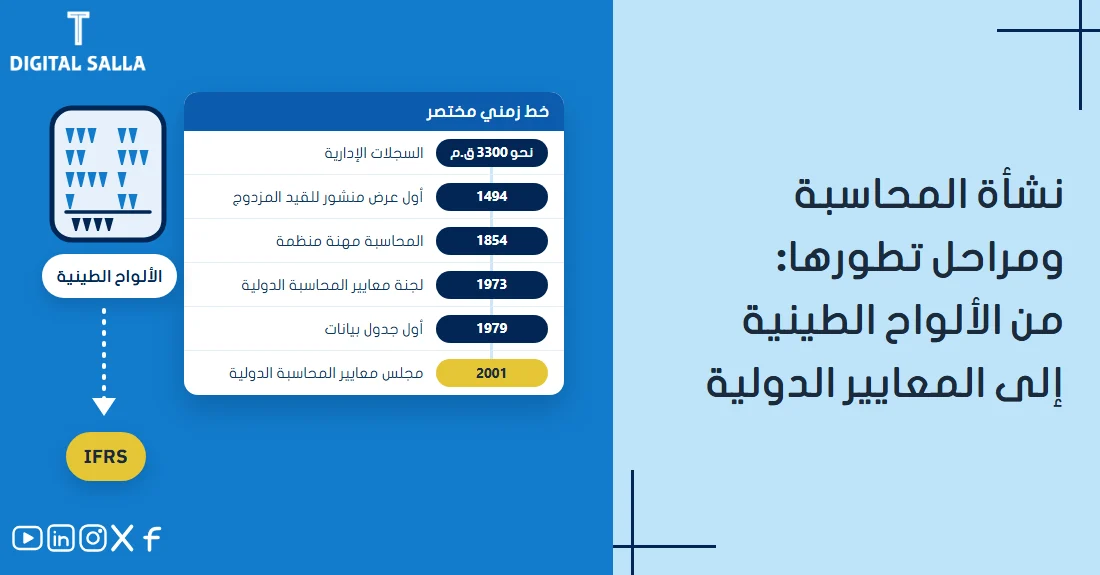
خط زمني مختصر
| التاريخ | المحطة |
|---|---|
| نحو 3300 ق.م | ظهور الكتابة المسمارية الأولى، وأرشيفات أوروك إدارية في معظمها |
| نحو 1327 | شكل مبكر من القيد المزدوج في دفاتر جنوة |
| 1407 | أقدم حسابات باقية في البندقية بقيد مزدوج متقدم |
| 1494 | أول عرض منشور للقيد المزدوج، في كتاب مطبوع بالبندقية |
| 1543–1683 | انتشار الطريقة بالهولندية والفرنسية والإنجليزية والألمانية والإسبانية |
| 1854 | ميثاق ملكي لجمعية المحاسبين في إدنبرة |
| 1880 | ميثاق ملكي لمعهد المحاسبين القانونيين في إنجلترا وويلز |
| 1973 | اتفاق إنشاء لجنة معايير المحاسبة الدولية، وتأسيس FASB |
| 1977 | تأسيس الاتحاد الدولي للمحاسبين |
| 1979 | أول جدول بيانات للحواسيب الشخصية |
| 2001 | إنشاء مجلس معايير المحاسبة الدولية |
| 2021 | إنشاء مجلس معايير الاستدامة الدولية |
ماذا تعني هذه المراحل لمحاسب اليوم؟
- السجل ثم الإجمالي: ألواح الحبوب كانت تسرد المعاملات ثم تجمعها، وهو منطق قريب من دفتر اليومية وميزان المراجعة.
- القيد المزدوج أساس ثابت: وصفه كتاب 1494 قبل أكثر من خمسة قرون وما زال مستعملًا. ابدأ بفهمه من علم المحاسبة.
- المهنة ثم المعايير: نشأت الهيئات المهنية في القرن التاسع عشر، ثم أُنشئت لجنة معايير المحاسبة الدولية في 1973 سعيًا إلى معايير تُقبل عالميًا.
المصادر
- مبادرة المكتبة الرقمية للنصوص المسمارية (CDLI): فصل «Accounting in proto-cuneiform»، ومقال «Unusual Accounting Practices in Archaic Mesopotamian Tablets» (مجلة CDLJ، 2005).
- مكتبة معهد المحاسبين القانونيين في إنجلترا وويلز (ICAEW): أقدم كتب مسك الدفاتر 1494–1683، والخلاصة في الحساب (1494).
- ICAEW: نبذة عن المعهد.
- معهد المحاسبين القانونيين في اسكتلندا (ICAS): الخط الزمني 1854–2024، والميثاق الملكي.
- الاتحاد الدولي للمحاسبين (IFAC): هدفنا وتاريخ التأسيس.
- مؤسسة المعايير الدولية للتقرير المالي (IFRS Foundation): اتفاق إنشاء IASC، 1973، ومقدمة معايير IFRS، ومن نحن.
- مجلس معايير المحاسبة المالية (FASB): نبذة عن المجلس.
- هيئة الخبراء بمجلس الوزراء: نظام مهنة المحاسبة والمراجعة.
- متحف تاريخ الحاسوب (Computer History Museum): VisiCalc.