مورد مجانيPDF
الأدوات المجانية
مقارنة IFRS الكاملة ومعيار المنشآت الصغيرة والمتوسطة – محدّثة للإصدار الثالث 2025
الفروق الرئيسية بين IFRS الكاملة ومعيار المنشآت الصغيرة والمتوسطة، محدّثة للإصدار الثالث 2025.
مجاني
تسليم إلكتروني فوري · دفع دولي آمن · تُحدَّث الملفات مع كل تعديل نظامي
احسب حق الاستخدام والتزام الإيجار لكل عقودك وفق IFRS 16، مع القيود الشهرية وتعديلات العقود والجزء المتداول والإيضاح جاهزاً.
سعر الإطلاق حتى 18 ديسمبر 2026 — ثم يعود السعر الأساسي تلقائيًا.
يُطبَّق على السعر الأساسي، ويفوز الأقل بينه وبين سعر الإطلاق.
وفّر بشراء الحقيبة
«حقيبة IFRS الكاملة» تضم 4 منتجات بـ 1,199 ر.س بدل 1,716 ر.س — وفّر 30%.
اعرض الحقيبةوفّر بشراء الحقيبة
«الحقيبة الشاملة – كل المنتجات المدفوعة (16 ملفاً)» تضم 16 منتجات بـ 2,799 ر.س بدل 5,374 ر.س — وفّر 48%.
اعرض الحقيبة| التصنيف | IFRS الكاملة |
|---|---|
| النوع | منتج رقمي |
| الصيغة | Excel |
| لمن هو | الشركات المطبقة لـ IFRS الكاملة |
| الإصدار | 1.0 |
| الملفات |
|
المنشأة المستأجرة التي تطبق المعايير الدولية للتقرير المالي الكاملة تثبت كل عقد إيجار في قائمة المركز المالي: أصل حق استخدام والتزام إيجار، لا مصروف إيجار شهري. ومع كل إقفال يُطلب الجدول الشهري للفائدة والاستهلاك، والجزء المتداول من الالتزام، والإيضاح بأرقام المقارنة، ثم قيد يسوّي الدفاتر مع المعيار. أغلب الأنظمة المحاسبية لا تحتسب ذلك، فيُعدّ يدوياً لكل عقد على حدة أو يُشترى له نموذج أجنبي بالإنجليزية.
تدخل بيانات كل عقد صفاً واحداً في ورقة «بيانات العقود» (حتى 20 عقداً)، وتحصل على:
1.0 – 2026
نسخة مرخّصة للمشتري لاستخدامها في أعمال منشأته الداخلية فقط. لا يجوز نسخ الملف أو مشاركته أو إعادة بيعه. الملف محمي بكلمة مرور، وخانات الإدخال فقط قابلة للتعديل.
تحديد مدة العقد (بما فيها فترات التجديد المؤكدة بدرجة معقولة) ومعدل الخصم مسؤولية إدارة المنشأة وأحكامها، والملف أداة احتساب لا استشارة. بيانات العقدين الأول والثاني وأرصدة الدفاتر في الملف مثال توضيحي يُستبدل ببياناتك.
الفروق الرئيسية بين IFRS الكاملة ومعيار المنشآت الصغيرة والمتوسطة، محدّثة للإصدار الثالث 2025.
نُعد لك نموذج الخسائر الائتمانية المتوقعة ومذكرة المنهجية المُعدّة لتستوفي ما يطلبه المراجعون الخارجيون عادة، بتكلفة أقل من الشركات الكبرى.
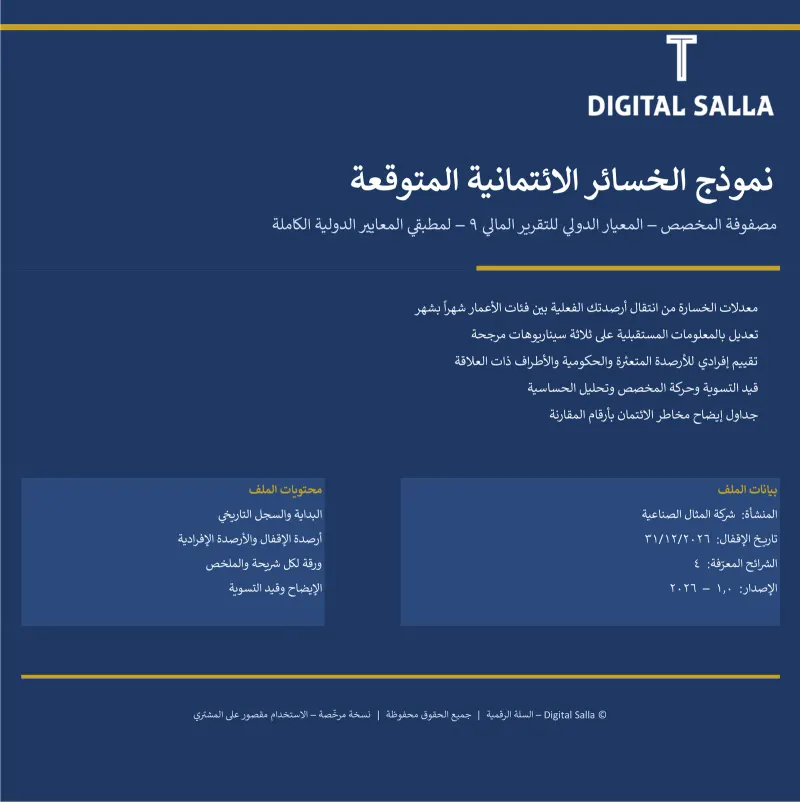
نموذج مصفوفة المخصص للخسائر الائتمانية المتوقعة وفق IFRS 9: معدلات التعثر التاريخية، والتعديل بالمعلومات المستقبلية، وحركة المخصص والإيضاح.
احسب التزام مكافأة نهاية الخدمة بطريقة وحدة الائتمان المتوقعة وفق IAS 19، مع الأرباح والخسائر الاكتوارية وتحليل الحساسية والإيضاح.
أربعة منتجات مترابطة بسعر واحد أقل من مجموع أسعارها منفردة، وكل ملفاتها تُسلَّم فور الدفع.